Calificación de 5 estrellas en

Marketing de Seguros y Asesoría de Riesgos en Brickell
Respuesta rápida
Una agencia de seguros Brickell debe vender juicio consultivo, no cotizaciones. La educación de cobertura simple gana la relación porque la mayoría de los clientes no saben lo que hacen sus políticas. El contenido de la temporada de tormenta debe centrarse en la preparación y revisión de la cobertura, nunca temer. Las líneas comerciales y la defensa de las reclamaciones desarticularon al organismo. Astra mide retención y renovaciones sobre leads.
El seguro es la conversación financiera más dura del sur de Florida. El riesgo de propiedad aquí es elevado, las primas se han movido de maneras que los propietarios de la alarma y los propietarios de negocios por igual, los documentos de cobertura están escritos para ser defensibles en lugar de comprensible. La mayoría de los clientes descubren lo que compraron sólo en una reclamación.
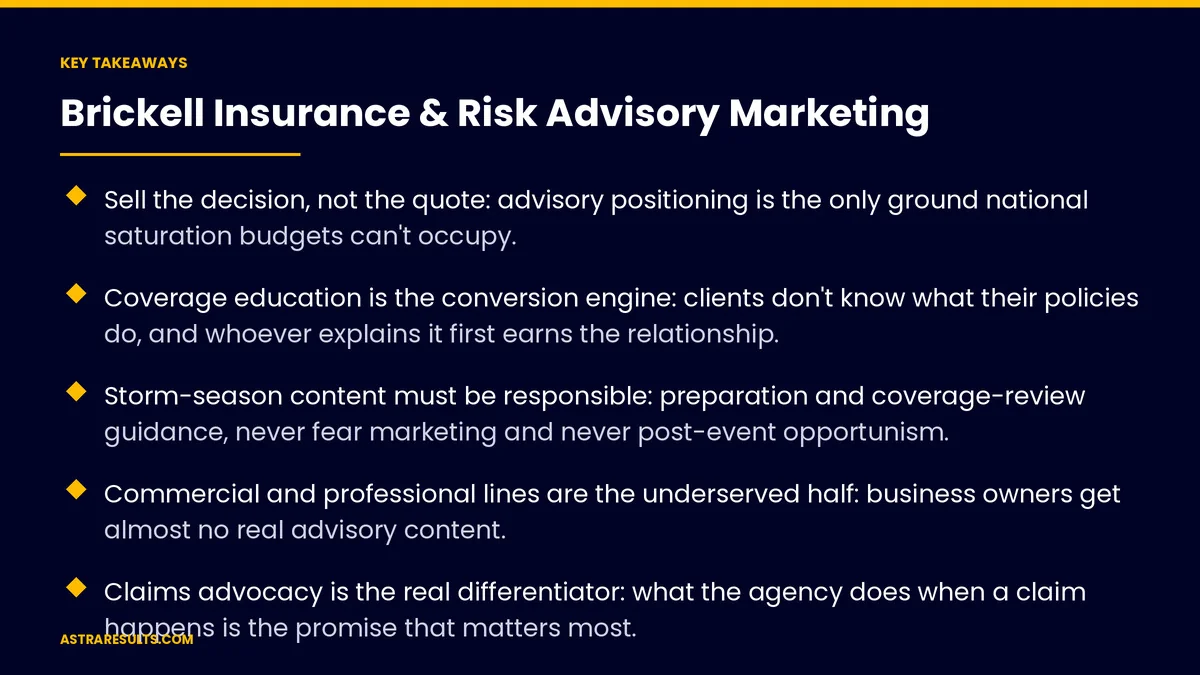
Puntos Clave
- Sell the decision, not the quote: advisory positioning is the only ground national saturation budgets can't occupy.
- La educación de cobertura es el motor de conversión: los clientes no saben qué hacen sus políticas, y quien lo explica primero gana la relación.
- El contenido de tormenta-temporada debe ser responsable: orientación de preparación y revisión de cobertura, nunca temer el marketing y nunca el oportunismo post-evento.
- Las líneas comerciales y profesionales son la mitad menos merecida: los propietarios de negocios no obtienen casi ningún contenido consultivo real.
- La promoción de reclamaciones es el verdadero diferenciador: lo que hace la agencia cuando una reclamación sucede es la promesa que más importa.
- Retención de medidas y renovación: se trata de un negocio de renovación, por lo que la tasa de retención y la profundidad de policia superan totalmente el volumen lead.
Publicado: 3 de octubre de 2026 | Tiempo de lectura: ~11 minutos | Categoría: Servicios financieros · Brickell
Mientras tanto el marketing de la categoría está dominado por un mensaje, la cita, entregado por marcas nacionales con presupuestos de saturación y por sitios de comparación optimizados para capturar intención en lugar de aconsejar. Una agencia independiente o una práctica de asesoramiento de riesgo en Brickell no puede ganar esa subasta y no debe intentarlo.
Lo que puede hacer es ocupar el suelo la máquina de cotización estructuralmente no puede: la decisión misma. La patada lo dice: la cobertura es una decisión.
La consecuencia estratégica es una inversión de posicionamiento. La comercialización del presupuesto vende precio y velocidad en una suposición de productos básicos. Ventas de publicidad juicio sobre el riesgo: lo que un cliente posee, lo que podría ir mal, lo que la política haría y no haría al respecto, y lo que vale la pena hacer.
Ese reframe también resulta ser el plano de esta región, donde la política más barata es con frecuencia la que falla en el momento de la necesidad. Nada aquí es asesoramiento legal, fiscal o seguro. Nada aquí es una recomendación sobre cualquier política, transportista o cobertura.
La comercialización del seguro y la publicidad se rigen por requisitos del Departamento de Servicios Financieros de Florida, normas de licencias, acuerdos de transporte y nombramiento, y, cuando los productos financieros están involucrados, marcos regulatorios adicionales que sólo su abogado y cumplimiento pueden aplicar. Cada activo requiere revisión antes de la publicación.
En este Playbook
- Posición de asesoramiento contra la máquina de citas
- Educación de cobertura como motor
- La Temporada de Huracanes, con Responsabilidad
- Líneas comerciales y profesionales
- Claims Advocacy Es el diferenciador
- La capa bilingüe y cruzada
- Canales
- ¿Qué debe medir una agencia de seguros en Brickell?
- Una construcción de 90 días
Posición de asesoramiento contra la máquina de citas
El reframe estratégico.
Qué es el marketing de la categoría. Precio, velocidad y cambio, una subasta dominada por los anunciantes nacionales y los agregadores lead cuya economía depende del volumen en lugar de adaptarse.
Por qué competir allí falla. Una práctica independiente no puede superar la saturación de publicidad y no puede superar el canal directo de un transportista, y los clientes que llegan a la licencia de precio, que es el problema de descuento Astra documenta verticalmente.
Qué posición consultiva parece. Contenido que ayuda a un cliente a entender lo que posee y lo que está expuesto. Costo de sustitución frente al valor de mercado, lo que una estructura deducible significa en la práctica, qué exclusiones se aplican típicamente, qué hace una política general, por qué los límites de cobertura elegidos hace años pueden ya no coincidir con la realidad.
El mecanismo de prueba. El comparación-framework play Astra utiliza en cada mercado de alta costura. Publicar las preguntas que un cliente debe hacer cualquiera agente incluido este, y el cliente que aprendió a evaluar la cobertura de su contenido evalúa a cada competidor con su marco.
La concesión candid. Para situaciones simples y de bajo costo, una compra directa de porteador es una opción razonable. Decirlo es lo que hace que la reclamación consultiva sea creíble para las situaciones en que importa, por Steelman discipline.
Educación de cobertura como motor
El contenido que hace el trabajo.
The knowledge gap, stated plainly. La mayoría de los clientes no pueden describir su propia cobertura, no saben lo que su política excluye, y nunca han tenido a nadie a través de ella. Esto hace que la educación en lengua simple sea un servicio real y el activo de máxima conversión en la categoría.
Los temas que importan aquí. Cómo los componentes de cobertura de propiedad generalmente encajan juntos, qué cobertura de inundación es y por qué es típicamente separado, los conceptos detrás de de deducibles que varían según tipo de peligro, qué "costo de sustitución" y "valor efectivo real" significan para una reclamación real, cómo la cobertura de condominio interactúa con las políticas de asociación (un tema confuso y crítica regional).
Lo que una política general cubre, todo nivel educativo general, con la nota permanente que los detalles dependen de la política, el transportista y la situación del cliente, que es precisamente por qué existe una conversación de revisión.
El marco de revisión anual. El contenido recurrente más valioso en este vertical es el impulso de revisión de cobertura (lo que cambió este año (una renovación, una nueva actividad empresarial, un conductor adolescente, un valor de propiedad creciente) y por qué importa) porque convierte la educación en una conversación sin una sílaba de urgencia.
El dividendo AI-answer. Estas son exactamente las preguntas que la gente ahora hace asistentes. El respuesta capa cita páginas que les responden, que casi nadie en esta categoría publica.
La Temporada de Huracanes, con Responsabilidad
La región está definiendo la conversación de riesgo, y su prueba ética más clara.
Qué es legítimo y valioso. Contenido de preparación pretemporal (prácticas de documentación e inventario, comprensión de su estructura deducible antes de que lo necesite, qué tener acceso, cómo el proceso de reclamaciones generalmente funciona), la nota de que los cambios de cobertura pueden ser restringidos una vez que se nombre una tormenta, una realidad de tiempo real y ampliamente malinterpretada, y posterior al evento orientación práctica sobre documentación y próximos pasos.
Lo que está prohibido. El miedo creativo, la urgencia de la cuenta atrás ligada a las previsiones, y cualquier marketing post-evento que se asemeja a perseguir, el no-tragedy-marketing absoluto Astra estableció, que se aplica con igual fuerza a una práctica de seguro en cuanto a una empresa de lesiones personales.
¿Por qué la restricción paga aquí? Una comunidad que se recupera de una tormenta recuerda precisamente qué empresas ayudaron y que anunciaron. Este negocio vertical es la renovación, lo que significa que el reloj de reputación corre mucho más tiempo que cualquier campaña.
La práctica es su propia contingencia. Publishing how clients reach the agency when systems are down, how claims get initiated. Lo que hace la agencia en los primeros días es honestidad operacional Astra sigue encontrando ser el contenido más diferenciador en mercados expuestos por tormentas.
Líneas comerciales y profesionales
La mitad menos merecida del mercado.
La brecha. Los propietarios de negocios no reciben casi ningún contenido de asesoramiento real. La categoría les habla en el mismo idioma de cotización que utiliza para el seguro de auto, mientras que sus exposiciones reales son específicas y mal entendidas.
El contenido que convierte. ¿Qué responsabilidad general hace y no cubre, por qué la cobertura de propiedad e intervención empresarial importa de manera diferente para un restaurante que para una oficina, qué responsabilidad profesional significa para la región médico y legales prácticas, exposición cibernética para las empresas que poseen datos de clientes, y las preguntas de cobertura que surgen durante una negociación de arrendamiento o una venta de negocios.
Los carriles específicos de Brickell. Condo y HOA-adjacent commercial exposure, hostel and restaurant risk, professional practices needing malpractice and cyber coverage, international businesses with cross-border operations, and marine and Yacht coverage, a real regional specialty adjacent to the práctica marítima Astra mapeado.
La adyacencia de remisión. contadores, abogados de negocios, RIAS, y los prestamistas encuentran brechas de cobertura constantemente y se refieren cuando alguien es útil, el disciplina profesional-web aplicada.
Claims Advocacy Es el diferenciador
La promesa que importa, y la que más agencias nunca articulan.
La verdadera pregunta del cliente. No "qué cuesta esto" sino "qué pasa cuando lo necesito". Casi nadie lo contesta en marketing.
Qué publicar. Cómo la agencia apoya una reclamación (lo que hace, lo que hace el cliente, lo que hace el portaaviones), qué documentación ayuda, qué plazos realistas parecen, y cuál es el papel de la agencia cuando se cuestiona una reclamación: se declara factualmente, sin promesas sobre los resultados, qué operadores y ajustadores determinan.
Por qué se convierte. Es la diferencia entre un intermediario y un abogado. Es lo único más persuasivo que una práctica independiente puede decir contra una alternativa de compra directa.
Los límites reales. An agency cannot guarantee a claim outcome, and saying so plainly while describing exact what advocacy involves is more credible than any imply assurance.
La consecuencia de la retención. La experiencia de las reclamaciones impulsa la renovación más que el precio. Esto hace que la promoción sea el mensaje de marketing y la prioridad operacional.
La capa bilingüe y cruzada
Español y portugués nativo por la regla de la cadena. Los dueños de negocios y propietarios de este corredor suelen llevar a cabo asuntos financieros en su primer idioma. Las decisiones de cobertura son exactamente la conversación donde la comprensión determina si un cliente está adecuadamente protegido. La capa de cumplimiento por norma revisada en todos los idiomas. La comercialización de los seguros traducidos sigue siendo la comercialización regulada, y las revelaciones deben rendir con precisión en cada idioma.
El carril de dueño internacional. Los extranjeros que posean bienes del sur de Florida se enfrentan a preguntas específicas de cobertura y estructura, servidos a nivel general con la routing a asesor legal e fiscal por el normas de rigor transfronterizo Astra set, enseña por qué la pregunta importa, nunca la respuesta.
Canales
La búsqueda lleva a la biblioteca de educación bajo la autoría del nombre-advisor (los explicadores de cobertura, el impulso de revisión anual, el contenido de la preparación de tormentas, las páginas de líneas comerciales y el avance de la demanda) ganando el AI citaciones este mercado genera ("los propietarios de viviendas cubren las inundaciones", "lo que es cobertura de coste de reemplazo", "¿qué cubre el seguro de condominio?") a través de la entidad trabajar nuestra servicio de AI SEO construye.
Paid corre estrecha y deliberadamente lejos de la subasta de cotización, detrás de fortaleza negativa. "Aseguramiento barato" y la intención de comparación excluido al por mayor (el mayor desperdicio de la categoría para una práctica de asesoramiento), agregador y lead-vendor se refiere, intención de reclamaciones-attorney enruinó correctamente, trabajos y tráfico de licencias filtrados. El perfil Lleva idiomas y líneas de servicio de forma sencilla. Reseñas nunca-gated.
Más importante inusualmente aquí, ya que las experiencias de las reclamaciones generan los exámenes más creíbles de la categoría. La web profesional funciona con comunicación-back y no hay arreglos de dirección más allá de lo que las reglas de divulgación permiten. Presencia de asociación comunitaria y empresarial participación sobre promoción, con seminarios de preparación pretemporal como servicio real.
¿Qué debe medir una agencia de seguros en Brickell?
El tablero, porque es un negocio de renovación:
- Tasa de retención y renovación como buque insignia, leído por cohorte y por fuente de adquisición - ya que los clientes requeridos por precios se renueven peor, que los datos mostrarán claramente
- Profundidad politica por hogar o negocio, la señal de relación de asesoramiento más clara
- Tasa anual de conclusión, que es simultáneamente una métrica de servicio y el controlador de retención más fuerte disponible
- Satisfacción de las reclamaciones por experiencia donde la práctica lo rastrea, ya que las reclamaciones impulsan la renovación más que la prima
- El libro mayor profesional-web por relación
- Calidad de conversación calificada en lugar de volumen lead, porque el agregador leads inflar cuenta y deprime economía
- Mezcla comercial-versus-personal contra la estrategia declarada de la práctica
- Cohortes de idiomas leídos por separado
- Valor de vida del cliente frente al costo de adquisición sobre el el estándar del registro, leer en años de renovación en lugar de cotización cuenta
Una construcción de 90 días
Días 1–30: Posición y definición
- El posicionamiento consultivo documentado con la salida de cotización decidió explícitamente
- El mapa de temas de cobertura-educación construido con normas de revisión del cumplimiento
- Las reglas de contenido de tempestad escritas (permitido contenido de preparación, prohibido miedo y persiguiendo creatividad)
- La descripción de las reclamaciones y la promoción se redactó de hecho sin consecuencias para los resultados
- Medición instrumentada para retención, profundidad politica y finalización del examen
Días 31-60: La biblioteca vive
Los explicadores de cobertura, el impulso de revisión anual y las páginas de líneas comerciales publicadas bajo la autoría nombrada en español inglés y nativo con cada versión revisada; el paseo de reivindicación en vivo. La propia comunicación de tormenta-contingencia de la agencia publicada; pagado reestructurado lejos de la intención de cita detrás de la fortaleza.
Días 61–90: Web y lectura
- El CPA, abogado, RIA y la web de prestamistas comprometidos con los explicadores de cobertura-gap
- Seminarios de preparación pretemporal programados como servicio
- Precisión de la respuesta AI en ambos idiomas
- Primero lecturas claras: retención por fuente, profundidad politica, terminación de revisión, calidad de conversación calificada, y gasto del próximo trimestre asignado de economía de renovación en lugar de cuenta lead
Cómo Astra construye seguros y prácticas de riesgo
Astra Results Marketing construye seguro y riesgo de asesoría de marketing en la decisión en lugar de la cita: la educación de cobertura como motor de conversión, temporada de tormenta manejada responsablemente y nunca oportunistamente, líneas comerciales y profesionales servidas donde la categoría deja una brecha, reivindica la promoción articulada como la promesa que importa, y todo lo medido en retención, renovación y profundidad multipolítica.
Los avances comienzan con una auditoría de posicionamiento, educación y retención a través de nuestra consultoría empresarial equipo.
Lecturas relacionadas
Preguntas frecuentes
¿Cómo compitimos con marcas nacionales y sitios de comparación?
Dejando su subasta. Venden precio y velocidad en una suposición de productos básicos, y usted no puede superarlos o superarlos. Ocupar la decisión en su lugar (lo que un cliente posee, lo que está expuesto, lo que su política haría) y publicar las preguntas que debe hacer cualquier agente incluyendo usted. Agregue la concesión de candid que las situaciones simples y de bajo costo son buenas para comprar directamente. Es lo que hace que su solicitud de asesoramiento sea creíble cuando importa.
¿Qué contenido realmente convierte en esta categoría?
Educación de cobertura y el impulso de revisión anual. La mayoría de los clientes no pueden describir sus propias políticas, así que una explicación sencilla de cómo los componentes de cobertura encajan juntos. Un prejuicio anual sobre lo que cambió en su vida que su cobertura no puede reflejar, convierte la educación en conversación sin ningún mecánico de urgencia. Estas son también precisamente las preguntas que la gente ahora hace asistentes AI, y casi nadie en esta categoría ha publicado respuestas reales.
¿Cómo debemos manejar la temporada de huracanes sin el marketing de miedo?
Publique preparación y proceso, nunca alarma: prácticas de documentación, comprensión de estructuras deducibles antes de que las necesite, cómo las reclamaciones generalmente funcionan, y la realidad de tiempo claro que los cambios de cobertura pueden ser restringidos una vez que se nombre una tormenta. Luego publica tu propia contingencia, cómo los clientes te llegan cuando los sistemas están bajos. Y nunca anunciar las consecuencias. Una comunidad recuerda exactamente qué empresas ayudaron y qué persiguieron, y este es un negocio de renovación con una larga memoria.
¿Por qué hacer hincapié en las reivindicaciones de marketing?
Porque responde a la pregunta real del cliente, no lo que cuesta sino lo que sucede cuando lo necesito, y casi ningún competidor lo aborda. Describir de hecho lo que hace la agencia durante una reclamación, qué documentación ayuda, qué plazos parecen. Lo que sucede si una reclamación se cuestiona, sin promesas de resultados ya que los transportistas y los ajustadores deciden. La experiencia de las reclamaciones impulsa la renovación más que la prima, lo que hace la promoción tanto el mensaje como la prioridad operacional.
¿Las líneas comerciales valen la pena construir contenido?
Es la mitad menos merecida del mercado. Los propietarios de negocios reciben un lenguaje de cotización dirigido al seguro de auto mientras que sus exposiciones reales (interrupción de negocios, responsabilidad profesional, cibernética, requisitos de arrendamiento) no se explican. Publicar contenido de asesoramiento real para los carriles específicos de la región, y cultivar las relaciones CPA, abogado y prestamista que encuentran lagunas de cobertura constantemente y referirse a quien sea útil.
¿Qué debemos medir en lugar de leads?
Tasa de retención y renovación por fuente de cohorte y adquisición, profundidad multipolítica por cliente, finalización de revisión anual y satisfacción de las reclamaciones-experiencia, con valor vital frente al costo de adquisición leído en los años de renovación. Aggregator leads inflar el volumen y la economía deprimente, y los clientes requeridos por precios se renueven peor. La comparación de cohortes termina ese debate aritméticamente más que filosóficamente.
¿Listo para vender la decisión en lugar de la cita? Astra Results Marketing construye seguro y mercadotecnia de asesoría de riesgo en educación de cobertura, contenido de temporada de tormenta responsable, profundidad de líneas comerciales y defensa de reclamos articulados claramente. Medida en retención, renovación y profundidad multipolítica. Comience con una auditoría de posicionamiento, educación y retención para su práctica. ▸ LLAMAR AL (786) 321-2866 · ▸ SOLICITE SU CONSULTA